

Hi 大家好,我是Kiki~~~
這幾次分享海外接案相關經驗,除了如何找客戶之外,收到最多的追問是:「所以錢到底要怎麼收?」
遠距接案這幾年,因應不同客戶的需求和付款習慣,我曾經收過台幣、美金、歐元,甚至還有加密貨幣。每次和新客戶簽約時總還會讓我猶豫一下,猶豫的點不僅僅包含要收什麼幣別、銀行處理手續費怎麼算,還要考慮我人在哪裡,該怎麼繳稅、到帳時間等多久的問題。
今天先以人在台灣、以個人身份接國外案子,這個情境,分享一下如果你是新手,有哪些收款會踩的地雷、考慮將收款方式納入與客戶談判內容,以及最後推薦使用銀行電匯,以及收款平台Wise的原因。
地雷1:選什麼幣別都可以,反正最後都要換算成台幣
大部分人覺得反正案子結算後,都要換回台幣,收美金、歐元、加幣還是其他幣別應該沒什麼差?所以在跟客戶溝通時,就沒有特別討論這點。殊不知這其中背後有很多換匯的細節,和後續貨幣用途需要考慮。
💡提醒:優先要求以強勢、流通性高的貨幣計價。
我自己是偏好收美元,原因有以下:
美元的好處是用途廣,且部分收款平台有結合投資美元帳戶,不急著換回台幣時,可以直接拿去投資美股
存在銀行的外匯帳戶裡,也可以根據美元的漲幅,決定何時換回台幣,賺取匯差
根據 2025 年 BIS(國際清算銀行)每三年一次的外匯市場調查,美元在全球外匯交易中的佔比高達 89.2%,遠超第二名歐元的 28.9%。流通性越高,代表換匯管道越多、報價越透明,價差自然壓得比較低;次要貨幣因為交易量小,換匯價差通常比較大,同樣一筆錢換回台幣,實際到手金額會更少、也更難預期。這部分也可以結合下方平台手續費去做考量。
地雷2:只考慮手續費去選平台,而沒有考慮到帳時間
新手選收款平台時,可能會先把 PayPal、Wise、銀行電匯的手續費%數排一排,選最便宜的那個,但會忘了看入帳時間會花多久,以及評估中間的延遲。這些對需要時刻控管現金流的自由工作者而言,都是機會成本。
💡提醒:手續費和到帳速度要一起評估,且收款方式應該寫進合約談判條件裡,而不是被動配合客戶。客戶如果是公司行號,通常都有財務部門可以配合你指定的工具。
以下用一個最情境假設來說明:我人在台灣收美元,並以一個 $3000 美元的案子實際試算常見平台的手續費成本:
👍推薦1:跨境銀行電匯(SWIFT)
手續費結構:因為全程沒有換匯,不會有匯差成本,只有外匯匯入手續費,約台幣$300-800,以及可能的中轉行手續費約$10~$25USD。部分台灣銀行優惠時段,手續費可低至台幣$200左右,建議先打去銀行客服詢問。
到帳時間:依銀行作業流程,有時需電話確認款項來源,甚至向銀行提供請款單才能解款,來回可能拉到 1-3 個工作天。
最後實收:若採最低手續費台幣$200(約$6.28美元),且沒有被中轉行扣手續費,實收約 $2993.72美元
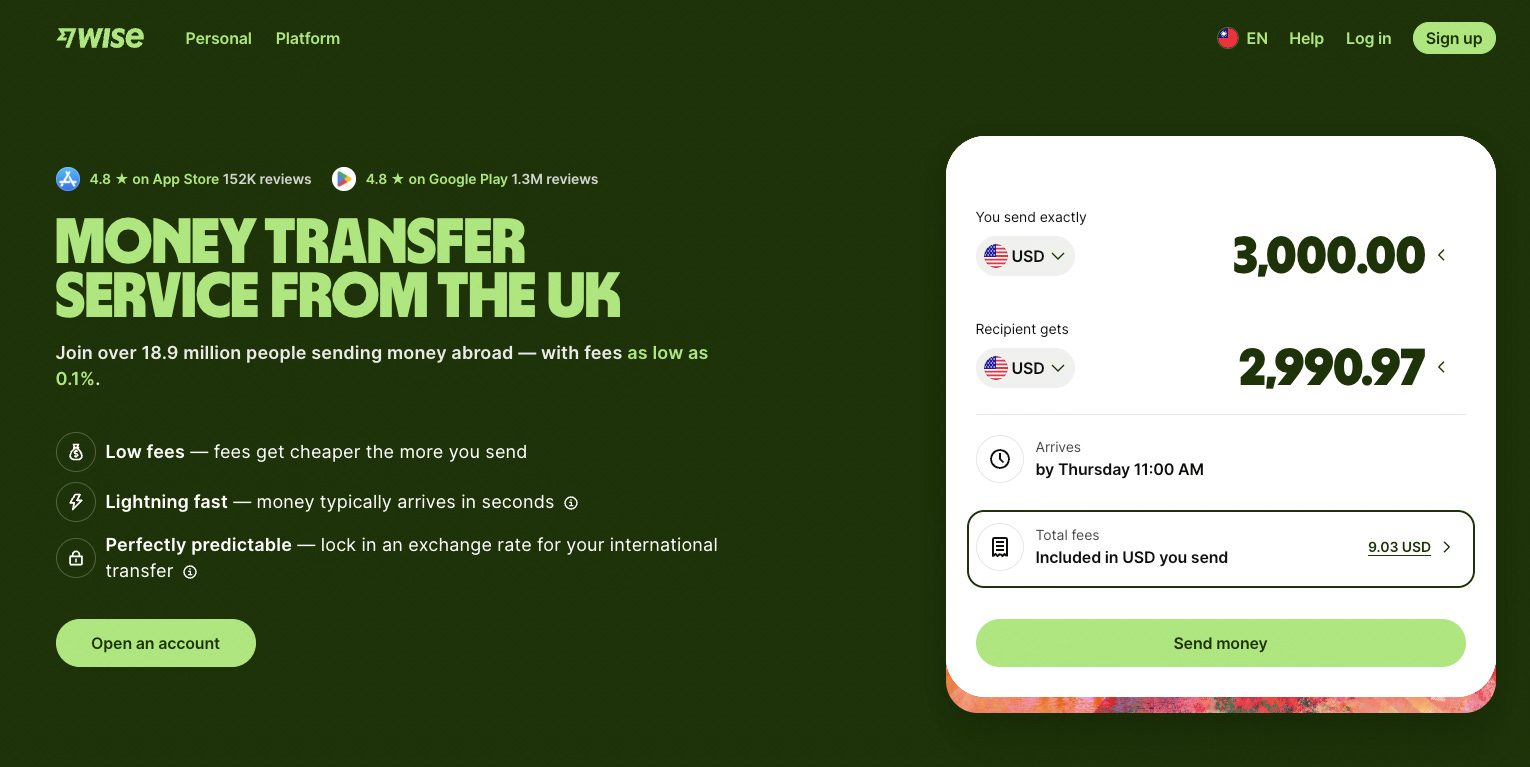
👍推薦2:Wise
手續費結構:收款進 Wise 帳戶免費。將美金原幣匯出至台灣的美金外幣帳戶時,Wise 會收取一筆電匯費(依照試算大約$6~9.03美元),款項會走 SWIFT 國際電匯。當美金抵達台灣的銀行時,台灣端銀行會再收取一筆外匯匯入手續費。
到帳時間:從 Wise 發起 SWIFT 電匯回台灣美金帳戶,通常需要 1~2 個工作天。
最後實收:約 $2,982 ~ $2,990.97美元
PayPal
因金流規範限制,目前只能透過 玉山全球通(E.SUN Global Pass)提領。
手續費結構:先扣4.4% + $0.30 美元跨國手續費,接著提領美金到玉山銀行美金帳戶再收取 2.5% PayPal 提領手續費。
到帳時間:到台灣銀行帳戶通常 1~3 個工作日,且有最低提領金額限制。
最後實收:約$2796美元
Stripe
不支援台灣銀行,需要先提領到美國銀行帳戶後,再匯回台灣。
手續費結構:透過ACH提領到美國銀行帳戶是0手續費,但若3,000 美元是客戶刷卡付款,Stripe 會收取約 2.9% + $0.30 USD 的刷卡手續費。除此之外,匯入美國銀行,再匯出回到台灣後,美國銀行會先扣一筆匯出費約 $35 ~ $50美元,進到台灣銀行後又再扣外匯匯入手續費。
到帳時間:撥款到美國銀行帳戶約 2 天,要再匯回台灣還要等1~3天。
最後實收:這邊以ACH提領到美國銀行帳戶0手續費為例,再扣掉美國銀行匯出費$35+台灣外匯入款手續費$7,最後約領 $2958美元
綜合以上評估,在考慮手續費和到帳時間後,我個人比較推薦的收款方式是銀行電匯以及Wise。
地雷3:每個月轉一次,還是累積多筆一次轉比較好?
💡提醒:從你的現金流穩定度、入帳頻率、每次金額大小,以及台幣申報門檻,決定要每個月轉,還是累積大筆一次轉。
假設你每個月都穩定有 $3000 美元的入帳,一年下來就是 $36000 美元。以下用我最常使用的用銀行電匯,並用最低手續費$200台幣,分別試算「每月轉一次」、「每季轉一次」、「每年轉一次」三種頻率,一年下來總共會被扣掉多少手續費:
銀行電匯
每月(12次)12 × $200 = $2400台幣
每季(4次)4 × $200 = $800台幣
每年(1次)1 × $200 = $200台幣
另外還要注意新台幣 50 萬元的申報門檻。在這個案例前提下,每季轉一次是 $9,000美元,換算約新台幣 27.9 萬元,在門檻以下,但如果選擇每年才轉一次,$36,000 美元換算約新台幣 111.6 萬元,會超過門檻,需要多填一張「外匯收支或交易申報書」。
因此如果現金流還撐得過去,其實每季轉一次是個不錯的選擇,可以比每月轉省下大半手續費,又不會因為累積過大一筆而撞到申報門檻。
如果是用 Wise 收款,可以直接從後台設定去調整出款;如果是走銀行電匯,就需要主動跟客戶討論,要不要把請款頻率從月結改成季結。
新手收款建議
前面分享了那麼多考量,如果你現在就是新手、需要馬上決定怎麼收款,這裡有個新手友善的行動指南:
只是想開始收款、不想麻煩:先找有提供外匯手續費優惠的銀行,開一個外幣帳戶,請客戶直接跨境電匯(SWIFT),這是目前最少步驟,也很划算的方式。
若客戶對國際電匯有疑慮、希望走他們熟悉的付款方式、你想要累積多筆一次匯出:這時候可以申請 Wise多幣別帳戶,用它的本地收款帳號降低客戶付款的摩擦力,也可以考慮轉到美股投資帳戶裡。
本篇文章Wise沒有贊助!但是歡迎使用我的Wise推薦連結註冊:https://wise.com/invite/dic/kuan-yiw
祝福大家都有順利收到接案的錢錢💰